Los cambios, introducidos en el Proyecto de Orden, beneficiarán a taxistas y a transportistas de mercancías y pasajeros 

El Ministerio de Hacienda ha puesto en audiencia e información pública, desde el 17 de mayo, el «Proyecto de Orden HFP/XXX/2022 de …………, que establece el procedimiento para la devolución parcial del Impuesto sobre Hidrocarburos por el gasóleo de uso profesional”. 

No sabremos el texto definitivo hasta su publicación en el BOE, pero se prevén pocas variaciones dada la urgencia de la situación económica presente y los pocos cambios que supone respecto a la normativa actual.  

Este proyecto de orden es una continuación de lo establecido en el Real Decreto-ley 6/2022, de 29 de marzo, de adopción de medidas urgentes en el marco del Plan Nacional de respuesta a las consecuencias económicas y sociales de la guerra en Ucrania. El Proyecto de Orden modifica el procedimiento para la devolución parcial del Impuesto sobre Hidrocarburos por consumo de gasóleo profesional, que en la actualidad se efectúa con carácter trimestral, acortando su periodicidad y pasando a ser de carácter mensual. 

Del mismo modo, el proyecto de Orden deroga la Orden HAP/290/2013, 19 de febrero, por la que se establece el procedimiento para la devolución parcial del Impuesto sobre Hidrocarburos por consumo de gasóleo profesional, y simplifica el procedimiento de solicitud de devolución para los beneficiarios no residentes en territorio español con residencia o establecimiento permanente en el resto de la Unión Europea, pues elimina la obligación de designar un representante fiscal.  

Vehículos y usos aceptados:  

Transporte de mercancías realizado por un vehículo a motor o conjunto de vehículos acoplados con un peso máximo autorizado igual o superior a 7,5 toneladas. 

Transporte de pasajeros, regular u ocasional, por un vehículo de motor de las categorías M2 o M3. 

Los taxis. A estos efectos se entiende por taxi el turismo destinado al servicio público de viajeros bajo licencia municipal y provisto de aparato taxímetro. 

 A modo de recordatorio, el procedimiento de devolución es el siguiente:  

  1. Inscripción en el censo de beneficiarios y vehículos, de forma telemática en la Sede Electrónica, antes del consumo del carburante. Se deberá identificar el titular, así como cada uno de los vehículos en los que se consuma gasóleo profesional.
  1. Pago del gasóleo y solicitud de la devolución. Obtención de las tarjetas-gasóleo profesional, y uso de las mismas para el pago del gasóleo suministrado en instalaciones de venta al por menor. 

Las entidades emisoras de las tarjetas-gasóleo profesional enviarán a la Agencia Tributaria la información de los suministros de gasóleo profesional efectuados y pagados con las tarjetas de las que sean emisoras. 

En el caso de suministros de gasóleo en instalaciones de consumo propio, los titulares de estas instalaciones deben inscribirse en el Registro Territorial, contar con un sistema informático contable integrado con los aparatos expendedores, aprobado por el órgano competente, y presentar una relación con los suministros de gasóleo profesional efectuados.  

  1. Tramitación de las solicitudes de devolución y acuerdo de pago. La propia AEAT acordará la devolución de las cuotas correspondientes mediante transferencia bancaria a la cuenta indicada por el beneficiario.
  1. Declaración anual de km. Durante el primer trimestre del año, el beneficiario deberá presentar una declaración anual, para cada vehículo de su titularidad inscritos en el censo, del kilometraje anual recorrido. 


Joan Borràs Tarancón 

joan.borras@pich.bnfix.com  

economista y abogado 

📸 Erik McLean para Pexels


El Consejo General de Economistas y el Consejo Superior de Arquitectos de España han editado la Guía sobre desgravaciones fiscales para rehabilitación de viviendas y edificios residenciales, en la que ha participado nuestra experta en fiscalidad Carolina Mateo.

La guía informa de los beneficios fiscales derivados del Real Decreto Ley 19/2021 de medidas urgentes para impulsar la actividad de rehabilitación edificatoria en el contexto del Plan de Recuperación, Transformación y Resiliencia, una norma redactada en el marco de los Fondos europeos Next Generation destinados a la mejora de la eficiencia energética de las viviendas.

Así, además de estimular la actividad económica del sector de la rehabilitación, se quiere mejorar la eficiencia del parque español de viviendas, un parque caracterizado por su antigüedad, y avanzar en los ingentes planes de transformación de la Unión Europea para alcanzar el objetivo de neutralidad climática de aquí al 2050.

Parque envejecido

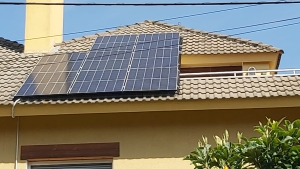
Placas fotofoltaicas en el tejado de una casa unifamiliar.Según datos del Instituto Nacional de Estadística (INE), más de la mitad de los edificios residenciales espanyoles es anterior a 1980, año de entrada en vigor de la primera normativa reguladora de las condiciones térmicas de los edificios. Esta situación afecta a cerca de 5,5 millones de edificios residenciales y unos 9,7 millones de viviendas principales
La guía, de 26 páginas, introduce en primer lugar los principales impuestos que afectan a la actividad rehabilitadora (IVA e IRPF). A continuación, expone los beneficios regulados en el Real Decreto Ley 19/2021, que afectan tanto a las actuaciones de rehabilitación en las que se reduzca un 30% el consumo de Energía Primaria No Renovable, como a las ayudas económicas a actuaciones de rehabilitación recogidas en diversas normas y programes. Seguidamente, se abordan los parámetros que han de cumplir las actuaciones de rehabilitación para beneficiarse del tipo reducido de IVA del 10%, aspecto anterior a los cambios normativos referidos pero cuya aplicación es muy importante para el cálculo de costes en las actuaciones de rehabilitación

Por último, la guía desarrolla ejemplos que ayudan a comprender su aplicación de forma práctica.

👉 Guía sobre desgravaciones fiscales para rehabilitación de viviendas y edificios residenciales

El Diari Oficial de la Generalitat de Catalunya del 21 d’abril ha publicat l’Ordre EMT/81/2022, del mateix dia, que estableix el calendari de festes laborals a la Comunitat Autònoma de Catalunya per a l’any 2023.  

És el següent:  

6 de gener (Reis) 

7 d’abril (Divendres Sant) 

10 d’abril (Dilluns de Pasqua Florida) 

1 de maig (Festa del Treball) 

24 de juny (Sant Joan) 

15 d’agost (L’Assumpció) 

11 de setembre (Diada Nacional de Catalunya) 

12 d’octubre (Festa Nacional d’Espanya). 

1 de novembre (Tots Sants). 

6 de desembre (Dia de la Constitució) 

8 de desembre (La Immaculada) 

25 de desembre (Nadal) 

26 de desembre (Sant Esteve) 

17 de juny (Festa d’Aran (substitueix Sant Esteve al territori d’Aran)) 


A més de les festes esmentades, queden pendents de ser fixades dues festes locals, retribuïdes i no recuperables, a proposta dels ajuntaments.

Cal recordar que pel que fa referència a la resta de l’Estat, s’haurà d’estar al cas de les festes autonòmiques i locals pròpies de cada autonomia, publicades als respectius butlletins oficials. 

Sara Bueno  

sara.bueno@pich.bnfix.com

Àrea laboral 

El Boletín Oficial del Estado (BOE) publicó el 31 de marzo la Orden PCM/244/2022, de 30 de marzo, por la que se desarrollan las normas legales de cotización a la Seguridad Social, desempleo, protección por cese de actividad, Fondo de Garantía Salarial y formación profesional para el ejercicio 2022.  

En materia laboral, resumimos a continuación los puntos clave de la citada orden.  

 En primer lugar, los tipos de cotización son los mismos que eran de aplicación y no han sido modificados en dicha Orden. 

 En cuanto a las bases de cotización, y en concreto los nuevos topes máximo y mínimo, el tope máximo de la base de cotización al Régimen General para el ejercicio 2022 es, desde el 1 de enero de 2022, de 4.139,40 euros mensuales.  

 Del mismo modo, el tope mínimo de cotización para las contingencias de accidente de trabajo y enfermedad profesional será el equivalente al Salario Mínimo Interprofesional vigente en cada momento, incrementado por el prorrateo de las percepciones de vencimiento superior al mensual que perciba el trabajador, sin que pueda ser este importe inferior a 1.166,70 euros mensuales.  

En el caso de los autónomos, desde el 1 de enero de 2022 disponen de una base mínima de cotización de 960,60 euros mensuales y de una base máxima de 4139,40 euros mensuales.  

Si es autónomo, tiene entre 47 y 48 años y debe escoger base de cotización, debe tener presente lo siguiente:  

 ¿Es menor de 47 años? 

 Su base de cotización será la elegida por usted, dentro de los límites establecidos en el párrafo anterior.  

 ¿Tiene 47 años y su base de cotización en diciembre de 2021 ha sido igual o superior a 2077,80 euros mensuales, o ha causado alta en el Régimen Especial de Autónomos con posterioridad al 1 de enero de 2022? 

 Podrá escoger de igual modo entre la base mínima y máxima establecida para el ejercicio 2022.  

 ¿Tiene 47 años pero su base de cotización fue inferior a 2077,80 euros mensuales? 

 No podrá elegir una base de cotización superior a 2113,20 euros mensuales, salvo que se encuentre en las excepciones establecidas en la ley.  

 ¿A 1 de enero de 2022 usted tenía 48 o más años? 

 Su base de cotización estará comprendida entre las cuantías de 1035,90 y 2113,20 euros mensuales, salvo que se encuentren en las excepciones establecidas en la ley. 


Por último, en el Sistema Especial para Empleados de Hogar, desde el 1 de enero de 2022, las bases de cotización por contingencias comunes a este sistema especial son las establecidas en esta escala:  


Tramo  Retribución mensual 

– 

Euros/mes 

Base de cotización 

– 

Euros/mes 

1.º  Hasta  269,00        231,00 
2.º  Desde  269,01  Hasta  418,00  379,00 
3.º  Desde  418,01  Hasta  568,00  528,00 
4.º  Desde  568,01  Hasta  718,00  677,00 
5.º  Desde  718,01  Hasta  869,00  827,00 
6.º  Desde  869,01  Hasta  1.017,00  976,00 
7.º  Desde  1.017,01  Hasta  1.166,70  1.166,70 
8.º  Desde  1.166,71  Hasta  1.273,00  1.220,00 
9.º  Desde  1.273,01  Hasta  1.439,00  1.370,00 
10.º  Desde  1.439,01        Retribución mensual 


Puesto que dicho Sistema Especial requiere un cambio de base de cotización según el salario que perciba el trabajador, debe recordar realizar las comunicaciones o modificaciones oportunas ante la Tesorería General de la Seguridad Social. 

 Como bien saben, en BNFIX Pich les ofrecemos un resumen de lo más relevante de la Orden PCM/244/2022, pero si tienen cualquier duda sobre este tema o quieren ampliar información ya sea de este tema o cualquier otro relacionado con su actividad, estamos a su disposición.  

Sara Bueno  

sara.bueno@pich.bnfix.com

Área laboral  

 📸 Micheile Dot Com para Unsplash

La Ley de Prevención y Lucha Contra el Fraude Fiscal aprobada por el Gobierno el pasado mes de julio pone fin al mantenimiento de sociedades inactivas y a la posibilidad de operar a través de éstas. Así, se impide a sus propietarios que realicen cualquier trámite u operación, salvo que se decida volver a registrar y retomar, por tanto, la actividad económica. 

Esta ley recoge la prohibición expresa de que los administradores públicos -notarios y registradores- realicen, gestionen o tramiten cualquier tipo de documento relacionado con las entidades que se encuentran en situación de inactividad, excepto aquellos trámites que fueran necesarios para volver a dar de alta el negocio y reactivar la sociedad. De esta forma, el Gobierno pretende eliminar el problema de los llamados negocios “zombis” o fantasmas. 

Según la exposición de motivos de la norma y, con el fin de mejorar la gestión de los censos tributarios, se modifica el régimen de revocación del número de identificación fiscal para que las entidades inactivas cuyo número haya sido revocado no puedan realizar inscripciones en ningún registro público, ni otorgar escrituras ante Notario, a excepción de los trámites imprescindibles para la cancelación de la correspondiente nota marginal. A estos efectos, en la Ley del Notariado se prevé expresamente la obligación de incluir el número de identificación fiscal en la escritura pública por la que se cree o constituya cualquier tipo de entidad jurídica y se prevé también un sistema automatizado mediante el cual el Consejo General del Notariado facilitará a la Administración Tributaria la identificación de aquellas entidades con número de identificación fiscal revocado que hubieran pretendido otorgar un documento público, con el fin de mejorar el control efectivo de estas entidades y evitar situaciones de posible fraude. 

Así, la norma  inhabilita a los titulares de dichas entidades a acudir al notario para, por ejemplo, otorgar escritura de compra-venta o cualquier otra operación de contenido económico. La norma prevé que, en estas circunstancias, se cierren todos los registros y establece la prohibición de operar o elevar a público cualquier tipo de documento. Tal y como explica el Boletín Oficial del Estado (BOE), esta norma va en consonancia con las medidas de prevención y lucha contra el fraude fiscal con el fin de mejorar el control efectivo de estas entidades. 

Asimismo, cuando una de estas sociedades inactivas intente realizar alguna acción sin haber rendido sus cuentas, el Consejo General del Notariado está obligado a facilitarle a la Agencia Tributaria su identificación para revocar, es decir, dejar sin valor, su Número de Identificación Fiscal (NIF) y darle de baja en el Impuesto de las Actividades Económicas (IAE). Las nuevas funciones de los administradores públicos son, por tanto, comprobar siempre los NIF de las sociedades en la base de datos de Hacienda, e informar a las autoridades tributarias en caso de tentativas de negocio con NIF no vigentes. 

Salto de página 

En este contexto, a día de hoy se está realizando un seguimiento de estas sociedades inactivas que no cumplen con sus obligaciones, comunicándoles expresamente la revocación del NIF, la baja del Índice de Entidades, así como la baja en la Dirección Electrónica Habilitada (DEH),  

Las sociedades inactivas están obligadas a presentar anualmente el Impuesto de Sociedades 

Las sociedades inactivas están siendo, por tanto, fiscalizadas y controladas desde la Administración y, en caso de darse la circunstancia de que durante tres ejercicios consecutivos la sociedad no presente Impuesto de Sociedades ni rinda Cuentas Anuales ante el Registro Mercantil, Hacienda procede a dar la sociedad de baja provisional del Índice de Entidades y comunicar a la sociedad esta circunstancia a través de Resolución Expresa.  

Paralelamente, la sociedad inactiva recibe una notificación de baja de oficio del servicio de notificaciones electrónicas DEH (que es el único medio a través del que las entidades registradas reciben notificaciones de los organismos públicos por vía telemática), al detectar la Administración esta circunstancia de inactividad durante tres ejercicios consecutivos. 

Hacienda establece unas reglas claras para aquellos que quieren dejar de operar con su negocio, pero, sin embargo, no quieren liquidarlo, (por el coste que ello supone) es decir, optan por tener paralizada esa sociedad durante un período de tiempo que en algunos casos se puede prolongar durante años. En estos casos, en primer lugar, debe informar a la Administración de que, por el momento, no se va a desarrollar ninguna actividad a través de esa sociedad.  

No obstante, es importante saber que, aun estando inactiva una sociedad, persiste la obligación de presentar el Impuesto de Sociedades y rendir anualmente las Cuentas Anuales ante el Registro Mercantil correspondiente. En la mayoría de ocasiones el problema radica en que la mayoría de empresarios hace caso omiso de estas obligaciones porque les permite seguir operando a nivel mercantil, circunstancia que se ha eliminado con esta Ley.  

A partir de ahora, el único trámite que las sociedades inactivas podrán llevar a cabo será para volver a darse de alta, e incluir de nuevo la sociedad en el Índice de Entidades de la AEAT.  

Además, las sociedades que no quieran perder su NIF deberán regularizar su situación tributaria y pagar las correspondientes sanciones que impone la Administración por cada año que la entidad no ha presentado el Impuesto de Sociedades y sus Cuentas Anuales. 

Sanciones a los negocios inactivos que presentan el Impuesto de Sociedades 

Una sociedad inactiva que no presente el Impuesto de Sociedades ante la Agencia Tributaria en los plazos establecidos reglamentariamente, conlleva una sanción. La cuantía de esta sanción asciende a 200 euros por cada año que no se haya presentado el correspondiente Impuesto en plazo. Ahora bien, esos 200 euros son en caso de que el resultado de la declaración fuere negativo, es decir, que no se derive de la misma cuantía alguna a ingresar. Si en algún ejercicio no prescrito la declaración hubiese resultado a pagar, la cuantía que el titular de la sociedad deberá abonar a Hacienda para regularizar su situación es, como mínimo, el 50% de la cantidad dejada de ingresar más los intereses correspondientes. 

Aunque a veces tarde, la Agencia Tributaria acaba dándose cuenta de las sociedades inactivas que no han presentado sus Impuestos de Sociedades o sus Cuentas Anuales. Suele tardar entre tres o cuatro años en iniciar un procedimiento de este tipo, pero siempre lo acaba tramitando.  


Carolina Mateo Marín 

carolina.mateo@pich.bnfix.com 

Responsable del Departamento de Fiscalidad Internacional

📸 Cottonbro para Pexels

L’Agència Tributària de Catalunya publicarà l’1 de maig el padró provisional de vehicles que tributen per l’Impost sobre les emissions de diòxid de carboni dels vehicles de tracció mecànica corresponent a l’exercici 2021. 

Aquest impost grava les emissions de diòxid de carboni que produeixen determinats vehicles, és a dir, són subjectes passius d’aquest impost els titulars (persones físiques i jurídiques) d’un turisme, motocicleta o furgoneta. L’impost es merita a 31 de desembre del 2021. 

A continuació us detallem les dates importants a tenir en compte en relació a l’Impost sobre les emissions de diòxid de carboni dels vehicles de tracció mecànica: 

1 de maig Publicació del padró provisional 

Fins el 3 de juny Termini per presentar al·legacions al padró  

Fins el 15 de juliol Termini per domiciliar l’impost per l’exercici 2021 

1 de setembre Publicació del padró definitiu 

De l’1 al 20 de novembre Termini de pagament per rebuts no domiciliats 

7 de novembre Data de pagament dels rebuts domiciliats 

 Per tal de consultar el padró provisional cal accedir a la pàgina web de l’Agència Tributària de Catalunya i introduir el NIF del titular i la matrícula del vehicle, o accedir amb la identificació digital del titular. 


Ester Brullet Humet

ester.brullet@pich.bnfix.com

Economista · responsable fiscalitat societats i entitats

El Art. 305.2b) de la Ley General de la Seguridad Social establece la obligatoriedad de incluir en el Régimen de la Seguridad Social de los trabajadores autónomos, a quienes ejerzan las funciones de dirección y gerencia que  conlleva el desempeño del cargo de consejero o administrador, o presten servicios para una sociedad de capital, a título lucrativo y de forma habitual, personal y directa, siempre que posea el control efectivo, directo o indirecto de aquella.  

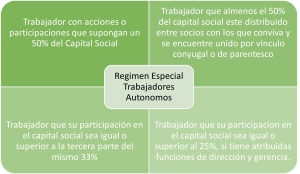
En cuanto al control efectivo, se entiende, en todo caso, que se tiene el control efectivo, cuando las acciones o participaciones del trabajador supongan, al menos, la mitad del capital social (50%). 

Se presumirá, salvo prueba en contrario, que el trabajador posee el control efectivo de la sociedad cuando concurra alguna de las siguientes circunstancias: 

  • Que, al menos, la mitad del capital (50%) de la sociedad para la que preste sus servicios esté distribuido entre socios con los que conviva y a quienes se encuentre unido por vínculo conyugal o de parentesco por consanguinidad, afinidad o adopción, hasta el segundo grado. 
  • Que su participación en el capital social sea igual o superior a la tercera parte del mismo (33%) 
  • Que su participación en el capital social sea igual o superior a la cuarta parte del mismo (25%), si tiene atribuidas funciones de dirección y gerencia de la sociedad.  


Recuerden que los trabajadores adscritos al régimen especial de trabajadores autónomos, por su vinculo societario con la sociedad, tienen una base de cotización mínima más elevada, que este año 2022 se establece en 1.234,86 euros.  

La Tesorería General de la Seguridad social ha establecido cuatro periodos para modificar la base de cotización durante el año. Son los siguientes: 

  • Entre el 1 de enero y el 31 de marzo, el cambio tendrá efectos el 1 de abril. 
  • Entre el 1 de abril y el 30 de junio, el cambio tendrá efectos el 1 de julio. 
  • Entre el 1 de julio y el 30 de septiembre, el cambio tendrá efectos el 1 de octubre. 
  • Entre el 1 de octubre y el 31 de diciembre, el cambio tendrá efectos el 1 de enero del año siguiente. 


Montse Teruel Mariné

montse.teruel@pich.bnfix.com

Área Laboral


El Boletin Oficial del Estado (BOE) ha publicado hoy, 20 de abril, el Real Decreto 286/2020 que modifica la obligatoriedad del uso de mascarillas para hacer frente a la crisis sanitaria derivada de la Covid19. 

La Unión Europea ha adoptado, en los últimos años, nuevos criterios contables en materia de instrumentos financieros y en relación con los ingresos ordinarios procedentes de contratos con clientes, NIIF-UE 9 y NIIFUE 15, que han sido objeto de transposición a través del Real Decreto 1/2021, de 12 de enero, que modifica el Plan General de Contabilidad (PGC). Por lo tanto, este es el primer cierre en el que se aplica la reforma del PGC. 

En relación con la NIIF-UE 15, se ha optado por introducir en el PGC la totalidad de los requerimientos sobre información a incluir en la memoria que, a diferencia de los criterios de registro y valoración, sí que constituye un cambio relevante en materia de reconocimiento de ingresos en comparación con la información que se venía solicitando hasta la fecha. Así, a partir de la reforma del PGC, se ha decidido incluir en el Plan General de Contabilidad y en las Normas para la formulación de las cuentas anuales consolidadas la información a suministrar en la memoria sobre reconocimiento de ingresos, verdadero cambio de la reforma en materia de ingresos por la entrega de bienes y la prestación de servicios.  

Dicha novedad afecta a todas las empresas que resulte aplicable el PGC del Real Decreto 1514/2007, de 16 de noviembre.  

Debemos prestar especial atención a las siguientes notas de la memoria: 

  • Nota 2 de “Bases de presentación de las cuentas anuales”, donde se indican los efectos de la primera aplicación de la modificación del PGC del 2021. 
  • Nota 4 de “Normas de registro y valoración”, donde nos hablan sobre la norma de instrumentos financieros, de existencias y de ingresos y gastos. 
  • Nota 9 de “Instrumentos financieros”, donde ha habido cambios en las consideraciones generales y objetivo, en la información sobre la relevancia de los instrumentos financieros en la situación financiera y en los resultados de la empresa, en la Información sobre la naturaleza y el nivel de riesgo procedente de instrumentos financieros, en las transferencias de activos financieros y en los fondos propios.  
  • Nota 13 de “ingresos y gastos”, donde ha habido cambios en las consideraciones generales y objetivo, en la información sobre los contratos con clientes, en la información sobre los juicios significativos en la aplicación de la norma de registro y valoración, en la información sobre los activos reconocidos por los costes para obtener o cumplir un contrato con un cliente, en la información sobre determinados gastos y en otros resultados.  

Además, para aquellas empresas que decidan expresar de nuevo la información comparativa, se tendrá que tener en cuenta lo dispuesto en la Disposición Transitoria Quinta del mencionado RD 01/2021. En concreto: 

a) Para contratos terminados, la empresa no necesita expresar de nuevo los contratos que comiencen y terminen dentro del ejercicio anterior, o que estuvieran terminados al inicio del ejercicio anterior;

b) Para contratos terminados que tengan contraprestación variable, la empresa puede utilizar el precio de la transacción en la fecha en que se completó el contrato, en lugar de estimar los importes de contraprestación variable al cierre del ejercicio anterior;

c) Para contratos modificados antes del inicio del ejercicio anterior, la empresa no está obligada a expresar de nuevo de forma retroactiva el contrato por esas modificaciones.

 Alba Pich

alba.pich@pich.bnfix.com

Economista · Área Fiscal

📸 Mikhail Nilov para Pexels

La publicación en el BOE del Real decreto-ley 6/2022, de 29 de marzo ha concretado la bonificación de 20 céntimos por litro de combustible suministrado y los requisitos para aplicarla. Se trata de una bonificación vigente entre el 1 de abril y el 30 de junio de 2022 siempre que el suministro se realice en una instalación de suministro minorista (EESS) o mediante una empresa de venta directa a consumidores (distribuidora). 


El importe de la bonificación dependerá del origen del producto: si se ha adquirido a un mayorista con capacidad de refinamiento y cifra de negocios superiores a 750 millones de euros, será de 0’15€; en los otros casos la bonificación será de 0’20€/litro (o kilogramo, en los casos de GNC i GNL). 

Los productos bonificados son: gasolina, gasóleo (GoA i GoB), GLP, bioetanol, biodiesel, así como el aditivo AdBlue. 

 A partir del 15 de abril, en las facturas y documentación expedida debe constar : a) el precio antes y después de aplicar la bonificación, así como la bonificación aplicada o b) una referencia a la aplicación del RDL, por ejemplo: “se aplica la bonificación recogida en el Capítulo VI del Real Decreto-ley 6/2022, de 29 de marzo”.

 En el monolito de la gasolinera debe constar el precio de venta al público sin tener en cuenta la bonificación. 

 Hasta el 15 de abril se pudo pedir un pago anticipado que correspondía al 90% del importe medio de ventas mensuales del ejercicio 2021. Después del 15 de mayo, junio y julio se puede pedir la devolución de las bonificaciones aplicadas, según el volumen suministrado a consumidores finales en el mes anterior. 

 Estas bonificaciones son compatibles con la devolución por gasoil profesional. 

 *Puntualizaciones tras la publicación de la actualización de la nota informativa de 7 de abril de 2022. Tras las numerosas quejas y dudas recibidas, la Agencia Tributaria ha emitido una aclaración a la normativa reguladora de la bonificación a la que pueden acceder clicando AQUÍ y que resumimos en:  

  1. Quedan excluidos de la bonificación tanto el fuelóleo como el Gasóleo
  2. Queda incluido el Gasóleo B, cualquiera que sea su uso o destino. 
  3. Para que se aplique la bonificación, se debe realizar la entrega física de la mercancía antes del 30 de junio, sin importar la fecha en que se perfeccionó el contrato. 
  4. Será colaboradores gestores de la bonificación quien realice la actividad o sea titular d las instalaciones o del derecho de explotación. 
  5. La bonificación no es un descuento, y por lo tanto no afecta al IVA. 
  6. Facturas: a partir del 15 de abril es obligatoria la inclusión de la bonificación en las facturas emitidas: 

Por ejemplo, un suministro de 50 L de GoA a 1,886 €/litro (impuestos incluidos, total factura = 94,30 €): 


  1.  Total litros: 50 € 

IIEE incluidos: 0,379 €/litro 

Base: 77,93 € 

IVA (21%): 16,37 € 

PVP: 94,30 € 

Bonificación: 0,20 €/litro 

Total bonificación: 10 € 

A pagar: 84,30 € 

 2. O bien incluyendo como información adicional a la factura emitida: “Ha obtenido una bonificación de 0,20 euros por litro, bonificados por el Estado según RD-ley 6/2022 de marzo de 2022”. 

PVP – INCLUIDA BONIFICACIÓN RD-Ley 6/2022:   84,30 € 

 7. En el caso de estar incluido en el SII, es importante que la base imponible, el tipo y la cuota de IVA sean los correctos. 

 Como siempre, quedamos a su disposición a fin de atender cualquier duda sobres las cuestiones mencionadas y ampliar información sobre las propias. 


Joan Borràs Tarancón 

joan.borras@pich.bnfix.com  

economista y abogado 

📸 Mike para Pexels

Oficines

Barcelona
c/ Fontanella 21. 08010

Madrid
(Concursal/Reestructuració)
c/ Conde de Xiquena, 4. 28004

Contacte

Tel. (+34) 93 301 20 22
asesores@pich.bnfix.com

Totes les oficines >

An independent member of DFK International an association of independent accounting firms and business advisers.