Han transcurrido casi tres semanas de confinamiento tras la declaración del estado de alarma por el coronavirus; desde entonces empresas y autónomos nos hemos dedicado a intentar interiorizar la situación, entender el nuevo escenario, adoptar las primeras medidas relacionadas con nuestros colaboradores directos, revisar nuestra tesorería y analizar costes fijos de un modo más inmediato. Ahora ha llegado el momento, con carácter general, de poner nuestro foco de atención en otros aspectos.

Tenemos claro que el objetivo de todos nosotros es asegurar, en las mejores condiciones, la continuidad del negocio en un escenario incierto, en cuanto al tiempo y a las consecuencias; en este segundo nivel os recomendamos el siguiente Plan de Actuación:

1.- Efectuar previsión de tesorería considerando diferentes escenarios previsionales: a dos, a cuatro y a seis meses; conscientes de que no resulta fácil, hay que intentar hacerlo.

 2.- Adoptar decisiones sobre fiscalidad a corto plazo ¿pagamos o aplazamos? ¿con garantía, sin garantía.? Otro tema es el de la Seguridad Social.

3.- Analizar contratos con clientes y proveedores, tratando a todos ellos como es habitual, pero con un mayor grado, si cabe, de delicadeza y/o empatía, y poniendo el foco en aquellos que son nuestro “core bussiness”, los estratégicos.

4.- Asegurar financiación externa, siempre que se crea conveniente:

  •  Estatal: con entidades de crédito con aval del 80% para pymes y autónomos y 60/70% para el resto, con gestión del aval por Instituto Crédito Oficial.
  • Autonómica Cataluña: Avalis y Institut Català de Financies (ICF) aval 80/100
  • Local y Sectorial: revisar en su Ayuntamiento si existen subvenciones o ayudas.
  • Otros medios: obtención de otra financiación privada, negociación de activos, gestión de acciones de la compañía, etcétera…

En cuanto a la línea de avales gestionadas con entidades bancarias, si éstas ya han contactado o ustedes han contactado deberíamos prestar atención a los siguientes aspectos:

  •  Condiciones que les ofrecen.
  • Atención a petición de avales personales.
  • Qué plazo de tiempo me soluciona lo que me ofrecen
  • ¿Negociando puedo mejorar estas condiciones?

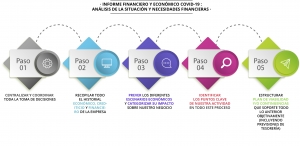
Debemos pensar también que desconocemos con exactitud su oferta concreta y máxima que se nos puede ofrecer y cómo actuarán en cada caso particular, por lo que conviene llevar muy bien trabajada la documentación que solicitan y construido el relato. Las fases que propondríamos para nuestro desarrollo interno serían las que se recogen en el cuadro siguiente.

Es necesario seguir todos los pasos, evidentemente a la escala adecuada, con independencia del tamaño o dimensión de la empresa o negocio: autónomo, micro o mediana empresa.

5.- Institutos pre-concursales. Como última opción, y atendiendo a preguntas y consultas que estamos recibiendo, si todo se complicara, que esperamos y estamos seguro de que no va a ser, les recordamos que la normativa actual nos deja una última opción, acudir a los institutos pre concursales, es decir, presentación del art. 5 bis de la Ley Concursal, comunicando la situación y comenzando a gestionarla de la forma más eficiente para todos.

No obstante, no debemos olvidar que el primer reto actual es que la sociedad cuente con tesorería suficiente para afrontar la actividad empresarial durante las fases indicadas, y a ello se deben enfocar.

La tesorería, la evolución del negocio, de los ingresos y gastos en diferentes escenarios, el pago de impuestos de cuotas a la Seguridad Social y a proveedores, requiere de una atención y de un análisis global, lo cual no es fácil. Con toda la humildad, pero también con toda la decisión, estamos haciendo un seguimiento de todos los cambios legales y formales que se están y se van a producir. Nuestros, fiscalistas, laboralistas, auditores, contables, abogados y economistas tienen ahora la función, entre otras, de tenerles informados.

Gracias por su atención y, por favor, cuídense.

María José Moragas · socia · área legal
mj.moragas@pich.bnfix.com

Ester Brullet Humet · economista
ester.brullet@pich.bnfix.com

Sara Bueno · área laboral
sara.bueno@pich.bnfix.com

BNFIX PICH tax · legal · audit

Seguint amb la línia d’explicar, dia a dia, les últimes mesures acordades pel Govern amb motiu de la COVID-19, els informem de l’Ordre AND/307/2020, de 30 març, publicada al Butlletí Oficial de l’Estat (BOE) del mateix dia, en la qual el Consell de Ministres interpreta la possibilitat o no que els treballadors autònoms vagin als seus llocs de treball.

L’esmentada Ordre va aprovar, Model de declaració responsable a emetre per als treballadors per compte aliè que no hagin d’acollir-se al permís retribuït recuperable recollit en el Reial decret llei 10/2020, perquè les empreses i entitats que efectuen activitats essencials els lliurin als seus treballadors per als seus desplaçaments de casa al seu lloc de treball. Poden accedir a l’esmentat model fent clic AQUÍ

D’altra banda, els informem del Reial Decret Llei 11-2020, de 31 de març, que adopta mesures urgents complementàries en l’àmbit social i econòmic. Publicat al Butlletí Oficial de l’Estat d’avui 1 d’abril de 2020, i després d’una primera lectura, donada la seva extensió i abast de matèries, ens hem centrat en aquells temes que creiem que poden ser del seu interès.

Entre altres temes, abordem la suspensió de procediments de desnonament, pròrrogues de contractes d’arrendament d’habitatge habitual, moratòria de deute d’arrendament a persones en situació de vulnerabilitat, beneficiaris del subsidi extraordinari per a Empleats de Llar del Règim de la Seguretat Social, moratòria de les cotitzacions a la Seguretat Social, ajornament en el pagament de deutes amb la Seguretat Social i disponibilitat dels Plans de Pensions en cas d’atur o cessament d’activitat.

Finalment, adjuntem la Nota del Consell General d’Economistes sobre aquest mateix Reial decret llei 11-2020, a la qual poden accedir fent clic AQUÍ

Com sempre, l’equip de Bnfix Pich queda a la seva disposició per ajudar-los en tot allò que necessitin i espera que vostès i els seus es trobin bé.

Seguim

#yomequedoencasa #joemquedoacasa
Joaquim Coma · soci · àrea fiscal
jcoma@pich.bnfix.com
BNFIX PICH tax · legal · audit


· SALVADOR MARÍN · DIMECRES 1 D’ABRIL DE 2020 · 11:00h · 

Demà dimecres, 1 d’abril, a les 11:00 hores, la xarxa BNFIX organitza, per streaming, una exposició / reflexió sobre les Característiques, tràmits i primera valoració línia d’avals de l’ICO per a empreses i autònoms aprovada per afrontar els problemes de liquiditat i / o obtenir finançament bancari avalat.

L’exposició la realitzarà Salvador Marín, economista, president de l’European Federation of Accountants and Auditors for SMEs (EFFAforSMEs), expresident i CEO de la financera publicoprivada COFIDES, exvicepresident segon dels Comitès FIEX i FONPYME del Govern d’Espanya (Ministeri de Economia i Competitivitat), Sènior Advisor Fons Equity i Professor doctor de la Universitat de Múrcia (Grup A). És, sens dubte, un professional amb una àmplia experiència sobre qüestions bancàries i financeres.

Per a connectar han de contactar amb silvia.cuenca@pich.bnfix.com (abans de les 10: 00h de l’1 d’abril). Rebran, en la resposta, l’enllaç que els permetrà accedir  a la nostra sala digital. Hem optat per aquest sistema per assegurar un aforament màxim que permeti una sessió profitosa i útil.

Per a facilitar el seguiment de la sessió, adjuntem una ressenya sobre l’acord del Consell de Ministres del 24 de març.
Maria José Moragas · sòcia · àrea legal
mj.moragas@pich.bnfix.com
BNFIX PICH tax · legal · audit

Seguint amb el compromís de mantenir-los informats sobre les novetats legals aprovades per fer front a l’impacte de la COVID-19 hem elaborat la present circular, la número 9,  després de l’acord de pròrroga de l’estat d’alama fins al proper 9 d’abril de 2020.

En aquesta ocasió, ens centrem en el Reial Decret Llei 9/2020, de 27 de març, pel qual s’adopten mesures complementàries de caràcter laboral, i en el Reial Decret 10/2020, de 29 de març, que regula un permís retribuït recuperable per als treballadors per compte aliè que no prestin serveis essencials, per tal de reduir la mobilitat de la població en el context de la lluita contra la COVID-19 i que entra en vigor avui mateix (la seva publicació al BOE és imminent ). Els mantindrem informats de possibles interpretacions que puguin anar sorgint en relació als dos decrets.

Mentrestant, esperem que vostès i les seves famílies es trobin bé i continuem a la seva disposició en els nostres correus electrònics i telèfons habituals.

Cotinuant amb la voluntat d’informar-los de totes les novetats legals i mesures aprovades per fer front al coronavirus, els convidem a llegir aquesta nova CIRCULAR, on parlem de les característiques del primer tram de la línia d’avals de l’ICO per a les empreses i autònoms per pal·liar els efectes econòmics de la COVID-19, publicada al Butlletí Oficial de l’Estat (BOE) d’avui.

D’aquesta manera es respon a l’anunci de mesures del RDL 8/2020, de 17 de març, per permetre que empreses i autònoms continuïn abonant els salaris dels empleats i les factures a proveïdors, mantenint l’activitat econòmica.

En síntesi, el primer tram de la línia d’avals ascendirà a un import de 20.000 milions d’euros, el qual s’ha dividit en dos subtrams, 10.000 per a renovacions i nous préstecs per a autònoms i pimes, i uns  altres 10.000 per als que no reuneixen la condició de pimes.

Com sempre, som a la seva disposición per resoldre els dubtes que puguin sorgir en aquesta especial situació.
Montse Teruel · àrea laboral
montse.teruel@pich.bnfix.com

María José Moragas · àrea legal
mj.moragas@pich.bnfix.com

Amb el final del mes de març a tocar, els recordem quines són les obligacions de pagament relacionades amb  Hisenda i la Seguretat Social que s’han de presentar i liquidar els pròxims dies.

HISENDA

Seguint els terminis habituals d’aquest mes d’abril – entre l’1 i el 20 d’abril – existeix l’obligació de presentar i liquidar els següents models:

  • IVA Model 303
  • IRPF RETENCIONS PROFESIONALS Model 111
  • IRPF RETENCIONS CAPITAL Model 123
  • IRPF RETENCIONS LLOGUERS Model 115
  • PAGAMENT A COMPTE IRPF                                                                                        Models 130 y 131
  • PAGAMENT A COMPTE IMPOST SOBRE SOCIETATS Model 202


Davant la situació d’extrema excepcionalitat en la qual ens trobem i a fi d’avançar-nos a les dificultats que es posaran de manifest a l’hora d’obtenir la informació necessària per a realitzar liquidacions, ens dirigim a vostès perquè en la mesura del  possible ens avancin la documentació, així com les dades necessàries.

També els recordem que al RDL 7/2020 de 12 de març hi són contemplades una sèrie de mesures per a flexibilitzar els ajornaments per a empreses i autònoms.

Amb caràcter provisional, els contribuents que, en virtut del Real Decret-Llei, vulguin acollir-se a mesures de flexibilització d’ajornament incloses en el mateix, hauran de procedir d’acord amb un procediment específic previst de sol·licitud d’acollida Real Decreto-llei 7/2020, de 12 de març, pel que s’adopten mesures urgents per a respondre l’impacte econòmic del COVID-19.

També cal recordar que el  31 de març  acaba el termini de presentació del model 720 de Declaració de béns a l’estranger.

No obstant això, a PICH-BNFIX ja hem pres les mesures pertinents per tal d’agilitzar l’ajornament en el moment de la presentació de la liquidació, en el cas que vostès ens ho demanin.

SEGURETAT SOCIAL

Pel que fa al pagament de quotes de Seguretat Social, el 31 de març de 2020, atès que s’està realitzant el pagament de les nòmines de febrer de 2020, en funció de la modalitat de pagament que vostè utilitzi (domiciliació bancària o pagament electrònic) haurà de complir amb el pagament íntegre de les esmentades quotes, no existint cap mesura especial de l’ajornament al respecte.

Durant el mes d’abril s’haurà de fer front als pagaments de la Seguretat Social corresponent a les nòmines generades en el mes de març 2020. Haurem d’estar atents, doncs, a aquelles empreses que, en el cas  de tenir aprovat per l’autoritat laboral un ERTO per força major vinculat al COVID19, tindran l’exoneració de quotes dels treballadors afectats pel mateix. La resta d’empreses hauran de complir amb al pagament dels assegurances socials, com venien fent fins ara,  sense haver mesures de reducció al respecte, i en el cas de voler l’ajornament se seguirà el procediment general ja establert.

Sense altre particular, aprofitem la present per a saludar-los atentament i desitjar-lo el millor en aquesta greu situació sanitària, econòmica i social que estem travessant.

Angel Oró

angel.oro@pich.bnfix.com

Joaquim Coma

joaquim.coma@pich.bnfix.com

àrea fiscal

Montse Teruel

montse.teruel@pich.bnfix.com

àrea laboral

BNFIX PICH

Tax · Legal · Audit

Como bien saben , día a día el Gobierno, las Comunidades Autónomas y las Entidades Locales aprueban nuevas medidas legislativas y de contención que afectan a hogares, autónomos, empresas, entidades y a otros sectores de la economía.

Desde BNFIX PICH queremos trasladar a todos nuestros clientes y la sociedad en general que son momentos de demostrar tranquilidad y unión..

En este sentido, en una primera etapa hemos estado y continuamos con todos ustedes, codo con codo, afrontando sus problemas e inquietudes más inmediatos en el ámbito laboral, fiscal y contable, entre otros…

Adicionalmente, es importante recordar que autónomos, empresas y otras organizaciones se enfrentan en España a la misma incertidumbre, por lo que, como siempre pero ahora más que nunca, apoyar a nuestros clientes es nuestra prioridad absoluta. Para ello hemos organizado un potente equipo integral de respuesta y acompañamiento al cliente en el diseño y ejecución de su plan de contingencia y/o estratégico en los ámbitos financiero y legal frente al COVID 19, que complementa a las áreas laboral, fiscal y contable ya citadas.

Tras los anuncios de los sectores público y privado de soluciones financieras, (avales, refinanciaciones y nueva liquidez) y teniendo en cuenta sus efectos legales y colaterales (revisión de contratos, acuerdos con proveedores y/o clientes, cláusulas, peticiones de situaciones empresariales especiales, etc),  es necesario que acompañemos a nuestros clientes con un “Método-Acción Financiación/Avales y Legal”, que tras analizar la situación presente ponga las bases para toda una estrategia coordinada en el medio y largo plazo una vez logremos salir de la alerta sanitaria.

COVID-19 EQUIPO ESTRATÉGICO APOYO AL CLIENTE: MÉTODO-ACCIÓN FINANCIACIÓN/AVALES y LEGAL

  • Análisis de la situación actual tras COVID-19: aspectos financieros y legales
  • Soluciones a corto plazo
  • Acciones adicionales

Por tanto, en este nuevo marco es aconsejable que cada uno de nosotros realice su propio plan de contingencias y/o estratégico en los ámbitos financiero y legal frente al COVID 19, donde maneje varios escenarios, en el que se fijen prioridades y estrategias a seguir para asegurar los flujos de caja y financieros, se busque financiación pública y privada, avales,  negociaciones contractuales, renegociaciones, revisión de contratos, peticiones de situaciones empresariales especiales, entre otros aspectos.

Tiempos sin precedentes, BNFIX PICH está aquí para continuar ayudándoles. Si nos necesitan, no duden en contactarnos.

Estamos al otro lado del teléfono (+34 93 301 20 22) o en nuestro correo electrónico (asesores@pich.bnfix.com)

María José Moragas

socia · responsable área legal

BNFIX PICH
tax · legal · audit


A la espera de que el Consejo de Ministros de hoy, martes, 24 de marzo, amplíe o concrete medidas de apoyo a la liquidez en los ámbitos fiscales, de seguridad social y bancarios, les hacemos llegar esta nueva circular, la número 07, donde hemos ido recogiendo aquellas cosas que creemos le pueden ser de utilidad en un momento en el que hay un exceso de información.

Certificado de auto responsable de desplazamiento en el marco del estado de alarma por la crisis sanitaria

En la línea del certificado expedido por las empresas a los trabajadores para su movilidad, sobre el que les informamos la semana pasada, la Generalitat de Catalunya ha publicado un modelo de certificado auto responsable de desplazamiento para facilitar a todas las personas que puedan acreditar a los cuerpos policiales, si éstos lo requieren, que su propia movilidad se efectúa por una de las causas legalmente autorizadas. No es obligatorio, pero sí recomendable, y entró en vigor a las 00.01h. del lunes, 23 de marzo. Puede acceder al modelo de certificado haciendo clic  AQUÍ.

Medidas de distancia entre las personas trabajadoras y con las personas usuarias en los centros de trabajo

Asimismo, el Departament de Treball, Afers Socials i Famílies de la Generalitat ha aprobado mediante Resolución/TSF/759/2020, de 22 de marzo, las medidas de distancia entre trabajadores y trabajadoras y con las personas usuarias con las cuales interactúan en los centros de trabajo y que ha sido publicada en el Diari Oficial de la Generalitat de Catalunya núm. 8092. En síntesis, el empresario, autónomo, empleador…deberá garantizar la existencia de un metro y medio entre persona y persona y tanto con relación a trabajadores como usuarios que puedan acceder. Obviamente, se exceptúan personal sanitario, personal de servicios sociales, cuerpos policiales, fuerzas de seguridad.

Medidas de seguridad informática

En otro orden de cosas, les informamos de que, ahora más que nunca, con numerosísimas personas operando en modo “teletrabajo” debemos adoptar las máximas medidas de seguridad informática que podamos, por lo que también hemos elaborado un resumen de las principales medidas a adoptar en esta materia. Toda precaución es poca. Recomendamos, pues, la lectura de estas medidas a las que puede acceder haciendo clic AQUÍ

Por último, como ya les hemos indicado, estamos muy pendientes de las próximas medidas que, al parecer, puede adoptar el Gobierno esta semana en materia de ayudas a la liquidez/financiación. Es un tema que nos preocupa mucho y que por la relevancia que tendrá tanto para autónomos, como personas jurídicas y otras organizaciones, hemos coordinado un equipo estratégico COVID 19 EQUIPO ESTRATEGICO FINANCIACION para, codo con codo con ustedes, ayudarles en este campo.

María José Moragas

mj.moragas@pich.bnfix.com

Abans de res, esperem que vostès i les seves famílies es trobin bé

Des que va començar la crisi sanitària del coronavirus hem estat informant-lo de les diferents novetats legislatives que s’han aprovant. Seguint amb el nostre compromís informatiu, i conscients del devessall que puguin haver sofert aquests últims dies, hem cregut oportú oferir-los un RESUM de les principals  novetats en matèria laboral, fiscal i mercantil que considerem els poden ser més útils  en aquests moments.

A més,

✔ poden accedir a totes les nostres circulars completes amb motiu del COVID-19 en la nostra pàgina web www.pich.bnfix.com
✔ poden  obtenir AQUÍ el model de certificat que autoritza als treballadors a desplaçar-se al centre de treball per si ho sol·liciten les  autoritats competents

Seguim a la seva disposició per a atendre’ls, en manera teletreball, en totes aquelles consultes que ens vulguin fer i confiem que aquesta situació excepcional causi els mínims estralls en les empreses

Salutacions cordials,

Jordi Altafaja ·  àrea laboral
Joaquim Coma · àrea fiscal
María José Moragas · àrea legal

El Consejo de Ministros acordó el pasado 10 de marzo medidas excepcionales para limitar la propagación y el contagio por el Covid 19, anunciando, entre otras, algunas dirigidas a aliviar la carga económica de las empresas y a evitar que las personas trabajadoras afectadas, por no poder desempeñar su trabajo, agoten la prestación de desempleo. Fruto de lo anterior, ayer 18 de marzo se publicó en el Boletín Oficial del Estado el Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19.

Con el compromiso adquirido por parte PICH-BNFIX de mantenerles informados sobre las novedades legales que puedan ser de su interés y dada la amplitud de materias que recoge el RD 8/2020, y tras una primera lectura, les informamos a continuacón de los aspectos más relevantes que creemos que pueden ser de su interés en estos momentos; hacemos hincapié, principalmente, en los de carácter laboral, al tiempo que destacamos algún tema fiscal y sobre caducidad de certificados electrónicos.

Seguimos trabajando para informarles en próximas circulares sobre otros temas mercantiles, concursales, de financiación, etcétera, contenidos en el RD, así como de futuras normas que se vayan publicando.

ASPECTOS LABORALES

  • DEFINICIÓN CONCRETA DE FUERZA MAYOR A EFECTOS DE EXPEDIENTE DE REGULACIÓN DE EMPLEO PARA LA SUSPENSIÓN TEMPORAL DE LOS CONTRATOS Y  SUS EFECTOS.

Se entienden situaciones de fuerza mayor a efectos de suspensión de contratos laborales:

  1. Las derivadas como consecuencia del cierre o suspensión de actividades decretadas en el RD 463/2020 por cuestiones sanitarias.
  2. b) Las situaciones derivadas de circunstancias extraordinarias, como que la mayor parte de la plantilla esté contagiada del Covid-19 o se halle en situación de aislamiento preventivo, y por ello, no se pueda continuar con la actividad de la empresa con normalidad; situaciones que deberán ser debidamente acreditadas ante la autoridad laboral mediante los justificantes médicos correspondientes.
  3. c) Circunstancias que impliquen falta de suministros que impiden gravemente continuar con el desarrollo ordinario de la actividad.

En estos expedientes de fuerza mayor la Tesorería General de la Seguridad Social exonerará a la empresa del abono de la aportación empresarial a la Seguridad Social, así como del relativo a las cuotas por conceptos de recaudación conjunta, mientras dure el período de suspensión de contratos o de reducción de jornada autorizado en base a dicha causa cuando la empresa, a 29 de febrero de 2020, tuviera menos de 50 trabajadores en situación de alta en la Seguridad Social. Si la empresa tuviera 50 trabajadores o más, en situación de alta en la Seguridad Social, la exoneración de la obligación de cotizar alcanzará al 75 % de la aportación empresarial.

Las medidas extraordinarias en el ámbito laboral previstas en el presente real decreto-ley estarán sujetas al compromiso de la empresa de mantener el empleo durante el plazo de seis meses desde la fecha de reanudación de la actividad.


  • SIMPLIFICACIÓN DE LOS TRÁMITES CON RELACIÓN A LOS PROCEDIMIENTOS DE SUSPENSIÓN Y REDUCCIÓN DE JORNADA POR CAUSA MOTIVADORA.

Estos supuestos son consecuencia del Covid-19, pero no son por un impacto directo como las recogidas en el punto anterior, sino “indirectas” y se asocian a una disminución de ingresos derivados de una perturbación conjunta de la demanda y oferta que en algunos supuestos puedan derivar incluso en tensiones de liquidez, derivadas de las crisis económica asociada a la crisis sanitaria del covid-19.

En estos supuestos se establece un procedimiento que reduce a siete días el informe de la Inspección de trabajo, cuya solicitud será potestativa por parte de la autoridad laboral.

En caso  de no haber representación de los trabajadores,  con carácter previo al ERTE, la comisión representativa para la negociación del periodo de consultas establecido legalmente deberá ser constituida en el plazo improrrogable de 5 días.

  • MEDIDAS EXTRAORDINARIAS EN MATERIA DE PROTECCIÓN POR DESEMPLEO EN APLICACIÓN DE LOS ERTE SUSPENSIVOS.

Se establece el reconocimiento a la prestación de desempleo a las personas trabajadoras afectadas aunque carezcan del período de ocupación cotizada mínimo necesario para ello.

No computar el tiempo en que se perciba la prestación por desempleo de nivel contributivo que traiga su causa inmediata de las citadas circunstancias extraordinarias, a los efectos de consumir los períodos máximos de percepción establecidos.

La presentación de las solicitudes de alta inicial o reanudación de la prestación y el subsidio por desempleo realizada fuera de los plazos establecidos legalmente no implicará que se reduzca la duración del derecho a la prestación correspondiente.

  • MEDIDAS EXCEPCIONALES PARA FACILITAR EL TELETRABAJO.

De acuerdo con las recomendaciones de las autoridades sanitaria se apuesta en la medida de lo posible por el teletrabajo, flexibilizando los requisitos preventivos para las empresas y puestos de trabajos en los que la modalidad de teletrabajo no estaba implantada con anterioridad. Así pues se adjunta en la citada norma un anexo con  una autoevaluación que deberá realizar siempre con carácter voluntaria la propia persona trabajadora.

Con la realización de dicha evaluación se entenderá cumplida la obligación de efectuar la evaluación de riesgos, en los términos previstos en el artículo 16 de la Ley 31/1995, de 8 de noviembre, de Prevención de Riesgos Laborales, con carácter excepcional, a través de una autoevaluación realizada voluntariamente por la propia persona trabajadora.

  • DERECHO DE ADAPTACIÓN DE LAS CONDICIONES DE TRABAJO Y REDUCCIÓN DE JORNADA POR CIRCUNSTANCIAS EXCEPCIONALES DE CUIDADO RELACIONADAS CON EL COVID-19. “REDUCCIÓN ESPECIAL DEL ART. 36.6 DEL ESTATUTO DE LOS TRABAJADORES.

Las personas trabajadoras por cuenta ajena que acrediten deberes de cuidado a personas que requieren de su presencia tendrán derecho a acceder a la adaptación de su jornada y/o a la reducción de la misma en los términos previstos en el presente artículo cuando concurran circunstancias excepcionales relacionadas con las actuaciones necesarias para evitar la transmisión comunitaria del Covid-19.

Se entenderá que concurren dichas circunstancias excepcionales cuando sea necesaria la presencia de la persona trabajadora para la atención de otra que, por razones de edad, enfermedad o discapacidad, necesite de cuidado personal y directo. Asimismo, se considerará que concurren circunstancias excepcionales cuando existan decisiones adoptadas por las Autoridades gubernativas relacionadas con el Covid-19 que impliquen cierre de centros educativos o de cualquier otra naturaleza que dispensaran cuidado o atención a la persona necesitada de los mismos. También se considerará que concurren circunstancias excepcionales que requieren la presencia de la persona trabajadora, la ausencia en la actividad de cuidado de quien hasta el momento se hubiera encargado del cuidado o asistencia de otra respecto de la que la persona trabajadora tuviera deberes de cuidado, por causas justificadas relacionadas con el covid-19, con su prevención o para evitar su transmisión.

El derecho previsto en este artículo es un derecho individual de cada uno de los progenitores o cuidadores, que debe tener como presupuesto el reparto corresponsable de las obligaciones de cuidado y evitar de la perpetuación de roles.

Con relación a la adaptación, puede consistir en cambio de turno, alteración de horario, horario flexible, jornada partida o continuada, cambio de centro de trabajo, cambio de funciones, cambio en la forma de prestación del trabajo, incluyendo la prestación de trabajo a distancia, o en cualquier otro cambio de condiciones que estuviera disponible en la empresa o que pudiera implantarse de modo razonable y proporcionado, teniendo en cuenta el carácter temporal y excepcional de las medidas contempladas en la presente norma.

En cuanto a la reducción, Las personas trabajadoras tendrán derecho a una reducción especial de la jornada de trabajo en las situaciones previstas para la guarda legal para el cuidado de descendientes y ascendientes, cuando concurran las circunstancias excepcionales descritas anteriormente. Su regulación se establece en el art. 37.6 del Estatuto de los trabajadores con algunas particularidades.

La reducción de jornada especial deberá ser comunicada a la empresa con 24 horas de antelación, y podrá alcanzar el cien por cien de la jornada si resultara necesario, sin que ello implique cambio de naturaleza a efectos de aplicación de los derechos y garantías establecidos en el ordenamiento para la situación prevista en el artículo 37.6 del Estatuto de los Trabajadores.

En caso de reducciones de jornada que lleguen al 100 % el derecho de la persona trabajadora deberá estar justificado y ser razonable y proporcionado en atención a la situación de la empresa.

Finalmente, la norma también se acurda de aquellas personas trabajadoras que ya disfrutan de una adaptación de su jornada por conciliación, o de reducción de jornada por cuidado de hijos o familiares, o de alguno de los derechos de conciliación previstos en el ordenamiento laboral, incluidos los establecidos en el propio artículo 37, podrá renunciar temporalmente a él o tendrá derecho a que se modifiquen los términos de su disfrute de modo que pueda acomodarse mejor a las circunstancias excepcionales concurrentes, debiendo la solicitud acomodarse a las necesidades concretas de cuidado que debe dispensar la persona trabajadora, debidamente acreditadas, y a las necesidades de organización de la empresa, presumiéndose que la solicitud está justificada, es razonable y proporcionada salvo prueba en contrario.


  • PRESTACION EXTRAORDINARARIA POR CESE DE ACTIVIDAD PARA TRABAJADORES AUTONOMOS AFECTADOS POR LA DECLARACIÓN DE ESTADO DE ALARMA DERIVADA DEL COVID-19.

Con carácter excepcional y vigencia limitada a un mes, los trabajadores por cuenta propia o autónomos, cuyas actividades queden suspendidas o cuando su facturación en el mes anterior al que se solicita la prestación se vea reducida, al menos, en un 75 por ciento en relación con el promedio de facturación del semestre anterior, tendrán derecho a la prestación extraordinaria por cese de actividad.

La cuantía de la prestación regulada en este artículo se determinará aplicando el 70 por ciento a la base reguladora.

Para cualquier duda relacionada con laboral contacte con: pere.alonso@pich.bnfix.com / jordi.altafaja@pich.bnfix.com

ASPECTOS FISCALES

La suspensión de los términos y la interrupción de los plazos administrativos regulada en el Real Decreto 463/2020, del pasado día 14, no es de aplicación a los plazos tributarios, sujetos a normativa especial, ni afectará, en particular, a los plazos para la presentación de declaraciones y autoliquidaciones tributarias.

En conclusión, no se modifican los plazos para presentar y, en su caso, pagar las próximas autoliquidaciones –como las del IVA de febrero para acogidos al SII, del 30 de marzo, o las del primer trimestre, cuyo plazo finaliza el 20 de abril-, ni para presentar declaraciones informativas –como la del modelo 720, que finaliza el 31 de marzo-, sin perjuicio de la posibilidad de solicitar aplazamientos en base a lo vigente y a los artículos 14 y 15 del Real Decreto-ley 7/2020, de 12 de marzo, por el que se adoptan medidas urgentes para responder al impacto económico del COVID-19. Las principales medidas tributarias del Real Decreto ley 8/2020 son las siguientes:

Plazos de pago de deudas liquidadas por la Administración y de pago de deudas tributarias en apremio

Estos plazos, que comienzan a computarse desde la fecha de la notificación, y que finalizan dependiendo de que aquella se haya realizado en la primera o segunda quincena del mes, si no han concluido hoy, 18 de marzo, se amplían hasta el próximo 30 de abril.

Cuando estos plazos se comuniquen a partir de hoy, 18 de marzo, se extienden hasta el 20 de mayo de 2020, salvo que el otorgado por la norma general sea mayor, en cuyo caso éste resultará de aplicación.

Por ejemplo, en el caso de una deuda liquidada y notificada el 14 de febrero, que vence el 20 de marzo, se podrá pagar hasta el 30 de abril.

Si la notificación de aquella deuda liquidada se recibiera mañana, 19 de marzo, el término del plazo sería el 20 de mayo, en lugar del día 5 de ese mes como ocurriría sin la medida extraordinaria.

Vencimiento de plazos de los acuerdos de aplazamientos y fraccionamientos concedidos

Igualmente, se amplían hasta el próximo 30 de abril cuando no hayan vencido el 18 de marzo.

Cuando estos plazos se comuniquen a partir de hoy, 18 de marzo, se extienden hasta el 20 de mayo de 2020, salvo que el otorgado por la norma general sea mayor, en cuyo caso éste resultará de aplicación.

Por ejemplo, un plazo de pago de un aplazamiento concedido en 2019, que vence el día 20 de marzo, se puede pagar hasta el 30 de abril.

Si el aplazamiento se concede el 20 de marzo y el primer plazo vence el 15 de abril, se podrá pagar hasta el 20 de mayo. Si el plazo venciera el 3 de junio, esa será la fecha máxima para pagarlo.

Vencimiento de plazos relacionados con el desarrollo de las subastas y adjudicación de bienes

Si no se han cumplido a 18 de marzo, se amplían hasta el próximo 30 de abril.

Cuando estos plazos se comuniquen a partir del 18 de marzo, se extienden hasta el 20 de mayo de 2020, salvo que el otorgado por la norma general sea mayor, en cuyo caso éste resultará de aplicación.

Plazos para atender los requerimientos, diligencias de embargo y solicitudes de información con trascendencia tributaria, para formular alegaciones ante actos de apertura de dicho trámite o de audiencia, dictados en procedimientos de aplicación de los tributos, sancionadores o de declaración de nulidad, devolución de ingresos indebidos, rectificación de errores materiales y de revocación

Si no han concluido a 18 de marzo, se amplían hasta el próximo 30 de abril.

Cuando estos plazos se comuniquen a partir del 18 de marzo, se extienden hasta el 20 de mayo de 2020, salvo que el otorgado por la norma general sea mayor, en cuyo caso éste resultará de aplicación.

Sin embargo, existe la posibilidad de atender el trámite en el plazo habitual, en cuyo caso se considerará evacuado.

Si el plazo para formular alegaciones a una propuesta de liquidación termina el 20 de marzo, las alegaciones se podrán presentar hasta el 30 de abril.

Si se notifica la propuesta de liquidación el 20 de marzo, y se dan 15 días para formular alegaciones, el plazo para presentarlas finaliza el 20 de mayo.

Ejecución de garantías en el procedimiento de apremio

No se procederá a la ejecución de garantías que recaigan sobre bienes inmuebles desde el 18 de marzo hasta el 30 de abril de 2020.

Efectos de la flexibilización de los anteriores plazos en la duración máxima de los procedimientos de aplicación de los tributos, sancionadores o de revisión tramitados por la AEAT, en los plazos de prescripción y en los de caducidad

El período comprendido desde el 18 de marzo hasta el 30 de abril de 2020 no computará.

Con esta medida, se blinda a la AEAT en ese período, en el que su inactividad no tendrá efectos, aunque puede continuar realizando trámites.

Por otra parte, entendemos que, esta medida igualmente afecta al contribuyente, que tendrá que tener en cuenta qué durante ese tiempo, por ejemplo, no corre el plazo de prescripción para solicitar una rectificación de autoliquidación o la devolución por ingresos indebidos.

Notificaciones y prescripción en procedimientos de reposición y económico-administrativos

Se entenderán notificadas las resoluciones que les pongan fin cuando se acredite un intento de notificación de la resolución entre el 18 de marzo y el 30 de abril de 2020.

Plazos para interponer recursos y reclamaciones económico-administrativas

Estos plazos no empezarán a contar, cuando se produzcan a partir del 18 de marzo, hasta el 30 de abril.

Sin embargo, no parece recogida una ampliación del plazo para recurrir o reclamar si el mismo ha empezado a correr antes de hoy, aunque, con la redacción que contiene la norma, alguien podría interpretar que también en este caso se inicia el 30 de abril, aunque en realidad se hubiera producido la notificación con anterioridad y ya se hubiera iniciado.

Así, por ejemplo, si se notifica al contribuyente la desestimación de un recurso de reposición el 20 de marzo, el mes para reclamar al Tribunal Económico-Administrativo no comienza a contarse hasta el 30 de abril

Plazos Catastro

Se amplían los plazos para atender los requerimientos y solicitudes de información formulados por la Dirección General del Catastro que se encuentren en plazo de contestación a 18 de marzo.

Cuando el Catastro comunique actos de apertura de trámite de alegaciones o de audiencia a partir del 18 de marzo, el plazo para ser atendidos finalizará el 20 de mayo de 2020, salvo que el otorgado por la norma general sea mayor, en cuyo caso este resultará de aplicación.

También en este caso, el período comprendido desde el 18 de marzo y hasta el 30 de abril de 2020 no computará a efectos de la duración máxima de los procedimientos iniciados de oficio, si bien durante dicho período podrá la Administración impulsar, ordenar y realizar los trámites imprescindibles.

Impuesto sobre Transmisiones patrimoniales y Actos Jurídicos Documentados

Para amparar las medidas en materia hipotecaria, se modifica el texto refundido de la ley de este impuesto estableciendo la exención de las escrituras de formalización de las novaciones contractuales de préstamos y créditos hipotecarios que se produzcan por esta norma, respecto de la cuota gradual de documentos notariales de la modalidad de actos jurídicos documentados

Para cualquier duda relacionada con temas fiscales contacte con: jcoma@pich.bnfix.com / angel.oro@pich.bnfix.com

CERTIFICADOS DIGITALES

Hoy más que nunca nos comunicaremos con las administraciones públicas a través de certificados electrónicos. Poner en su conocimiento que la Agencia Estatal de la Administración Tributaria (AEAT) ha comunicado con relación a aquellos contribuyentes cuyo certificado electrónico esté caducado o próximo a caducar, la AEAT ya ha desarrollado una solución técnica permitiendo el uso de certificados caducados.

Si su navegador habitual no se lo permite, le recomendamos lo traslade al Firefox donde podrá seguir usándolo.

Para cualquier duda relacionada con certificados electrónicos contacte con: araceli.artiso@pich.bnfix.com

Dado que en los próximos días el BOE irá publicando novedades, no duden que les iremos informando de aquellos aspectos más relevantes sobre el COVID-19 que afecte a sus intereses.

Es por todo ello que desde BNFIX PICH quedamos a su entera disposición para aclarar cualquier duda sobre cualquier aspecto que necesite relacionado fruto del COVID-19.

Aprovechamos la presente para saludarles atentamente y desearles lo mejor en esta grave situación sanitaria.

Sara Bueno. Sara.bueno@pich.bnfix.com

Pedro Alonso. Pere.alonso@pich.bnfix.com

Con información, en el apartado fiscal, del Consejo General de Economistas

En Barcelona a 18 de marzo de 2020.
Oficinas

Barcelona
c/ Fontanella 21. 08010

Madrid
(Concursal/Reestructuración)
c/ Conde de Xiquena, 4. 28004

Contacto

Tel. (+34) 93 301 20 22
asesores@pich.bnfix.com

Todas las oficinas >

An independent member of DFK International an association of independent accounting firms and business advisers.