5 d’octubre, 2026
Prorrogades les mesures sobre hidrocarburs, cauen els decrets sobre habitatge
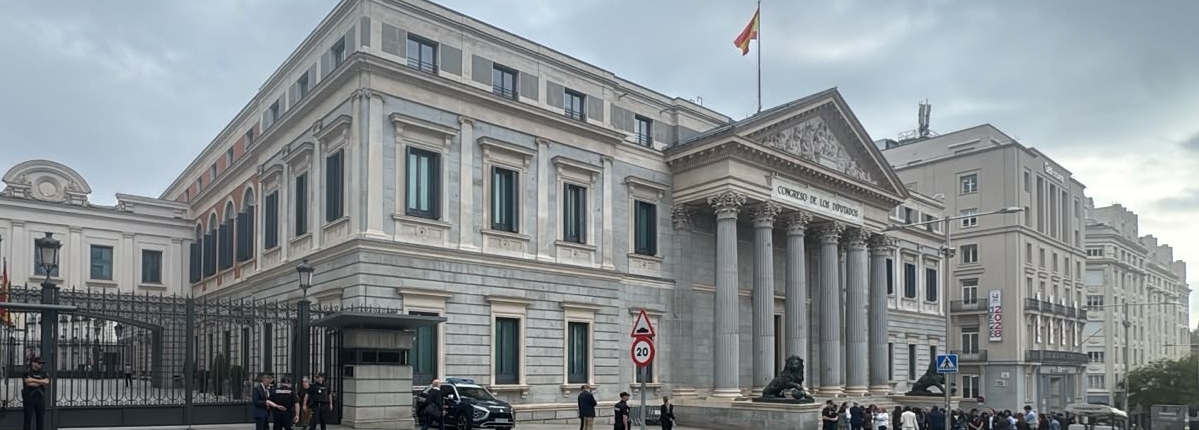
En els últims dies s’han produït importants novetats normatives en matèria energètica, fiscal i d’habitatge, amb la publicació de tres reials decrets llei en un espai de temps molt reduït.
El 30 de setembre el Butlletí Oficial de l’Estat (BOE) va publicar el Reial decret llei 25/2026, d’adopció i pròrroga de mesures en el marc del Pla Integral de Resposta a la Crisi a Orient Mitjà, i el Reial decret llei 26/2026, de mesures urgents per a la protecció de la funció social de l’habitatge i l’ampliació de l’oferta d’habitatge assequible.
Posteriorment, l’1 d’octubre, es va publicar el Reial decret llei 27/2026, de 29 de setembre, de mesures urgents per a reforçar l’estabilitat dels contractes d’arrendament d’habitatge habitual.
Amb la seva publicació al BOE, aquestes normes van començar a desplegar-se d’acord amb les seves respectives disposicions d’entrada en vigor. No obstant això, en tractar-se de reials decrets llei, la seva continuïtat quedava condicionada a la convalidació pel Congrés dels Diputats.
En el cas del Reial decret llei 25/2026, relatiu sobretot a la pròrroga de la reducció de l’Impost sobre Hidrocarburs, no es preveuen dificultats per a la seva convalidació.
En canvi, els reials decrets llei 26/2026 i 27/2026, tots dos en matèria d’habitatge, no es van convalidar en el Congrés, per la qual cosa les mesures previstes només van estar en vigor durant un període molt reduït de temps abans de frustrar-se la seva convalidació. Ara bé, durant la curta vigència d’aquests reials decrets llei van poder produir-se situacions jurídiques, contractes, actes o actuacions a l’empara de les seves previsions. La pèrdua de vigència a conseqüència de la seva no convalidació no implica necessàriament desconèixer els efectes jurídics produïts durant aquest període, de manera que ha d’analitzar-se en cada cas la situació concreta i les disposicions aplicables.
1. Reial decret llei 25/2026 – Impost sobre Hidrocarburs
La principal novetat és que la reducció temporal de l’Impost sobre Hidrocarburs no va acabar el 30 de setembre, sinó que es prorroga durant tot el quart trimestre de 2026.
Per a les gasolines i el gasoil, la reducció queda fixada, amb caràcter general, en:
- 20 cèntims d’euro per litre a l’octubre.
- 13 cèntims per litre al novembre.
- 6 cèntims per litre al desembre.
Es manté, a més, un mecanisme de salvaguarda vinculat a l’evolució dels preus. Si l’IPC corresponent a la gasolina o al gasoil de setembre de 2026 supera en més d’un 15% el registrat al setembre de 2025, la reducció serà de 20 cèntims per litre al novembre i de 13 cèntims al desembre.
Així mateix, si l’IPC d’octubre supera en més d’un 15% el corresponent a octubre de 2025, la reducció de desembre s’elevarà fins a 20 cèntims per litre.
Per tant, s’haurà de tenir en compte que el règim inicialment previst fins al 30 de setembre queda prorrogat fins al 31 de desembre de 2026, amb unes quanties que podran veure’s modificades al novembre i desembre en funció de l’evolució dels preus.
2. Reial decret llei 26/2026 – Mesures en matèria d’habitatge
La norma incorporava mesures per a reforçar la protecció dels llogaters, incrementar l’oferta d’habitatge assequible i modificar determinats aspectes fiscals relacionats amb l’habitatge.
Entre les principals mesures figuraven:
Protecció davant els desnonaments
El reial decret llei establia mesures de protecció per a persones en situació de vulnerabilitat que no disposessin d’una alternativa residencial, estenent algunes mesures fins al 31 de desembre de 2030. Així mateix, contemplava mecanismes específics per als supòsits en què les administracions competents no oferissin una alternativa residencial. Al no convalidar-se el reial decret llei, aquestes mesures no mantenen la seva vigència.
Limitacions a determinades adquisicions d’habitatge
Fins al 31 de desembre de 2028, es limitaven determinades compres d’habitatges per part d’entitats que tinguessin entre el seu objecte social l’adquisició d’immobles quan volguessin comprar-les per un preu inferior al 70% del seu valor de taxació de mercat.
La norma contemplava excepcions, entre les quals les compres destinades a habitatge habitual a preu assequible o social durant un mínim de cinc anys i alguns supòsits vinculats a col·lectius vulnerables i habitatge públic. No es definia expressament què havia d’entendre’s per “fons voltor”, sinó que establia criteris objectius per a determinar les compres limitades. També aquestes previsions han quedat sense efecte en tombar-se el reial decret llei.
Lloguers i actualització de rendes
El reial decret llei contemplava una pròrroga extraordinària de fins a dos anys per a certs contractes de lloguer vigents, així com una limitació extraordinària de les actualitzacions de renda fins al 31 de desembre de 2027. En certs casos no podia aplicar-se cap increment i, a falta de nou pacte entre les parts, l’actualització no podia superar el 2%. Aquestes mesures tampoc mantenen la seva vigència després del rebuig del Congrés.
Tampoc l’RDL 27/2026, relatiu a l’estabilitat dels contractes d’arrendament d’habitatge habitual, va ser convalidat, per la qual cosa les mesures sobre pròrroga i renovació dels contractes cauen.
Fiscalitat dels lloguers
En IRPF, s’establia una deducció del 10% pel lloguer de l’habitatge habitual per a contribuents la base imposable dels quals fos inferior a 33.007,20 euros.
Per als propietaris, s’establia una graduació de la reducció aplicable als rendiments del lloguer, partint d’una reducció general del 50% i podent aconseguir el 100% en uns certs casos de reducció de la renda, mentre que podia reduir-se fins al 15% en alguns casos d’increments elevats de renda. També aquestes modificacions fiscals perden vigència.
SOCIMI i habutatges buits
En matèria de SOCIMI, s’elevava del 15% al 25% el gravamen sobre determinats beneficis procedents del lloguer d’habitatges, i es contemplaven rebaixes del 50% i fins al 100% en funció del volum d’habitatges destinats al lloguer sota criteris d’assequibilitat.
Així mateix, es permetia als ajuntaments establir recàrrecs en l’IBI sobre habitatges buits en els termes previstos en la norma. Aquestes modificacions han quedat també sense efecte.
Altres mesures rellevants
El reial decret llei incorporava també mesures per augmentar l’oferta d’habitatge assequible, entre elles noves línies de finançament i avals per a projectes d’habitatge social i assequible.
A més, contemplava un mecanisme de finançament per facilitar l’accés al primer habitatge habitual, mitjançant préstecs de fins al 20% del valor d’adquisició, amb un límit de 50.000 euros, a tipus d’interès zero i sense comissions.
D’altra banda, establia un IVA del 4% per a determinats habitatges protegits de nova construcció amb protecció permanent o indefinida. Rebutjat el reial decret llei, les mesures anteriors perdien vigència.
3. Reial decret llei 27/2026 – Estabilitat dels contractes de lloguerr
El Reial decret llei 27/2026, publicat l’1 d’octubre, introduïa importants modificacions en el règim de durada i pròrroga dels contractes d’arrendament d’habitatge habitual. Una d’elles era el canvi de l’article 10 de la Llei d’Arrendaments Urbans per a establir que, una vegada transcorregut el període mínim de durada del contracte —cinc anys, o set anys quan l’arrendador fos persona jurídica—, el contracte pogués quedar subjecte a pròrrogues successives per períodes de la mateixa durada, excepte comunicació d’alguna de les parts en els termes previstos.
Així mateix, s’ampliava de quatre a sis mesos el termini de preavís exigit a l’arrendador per a comunicar la seva voluntat de no prorrogar el contracte.
La norma establia, a més, amb caràcter general, una indemnització a favor de l’arrendatari quan l’arrendador comuniqués vàlidament la no pròrroga, equivalent com a mínim a dotze mensualitats de renda, excepte els supòsits exceptuats per la pròpia norma.
També es contemplaven regles específiques per a determinats contractes en zones de mercat residencial *tensionado i diferents supòsits de pròrroga extraordinària.
No obstant això, igual que succeeix amb el Reial decret llei 26/2026, aquestes mesures no han estat aprovades pel Congrés, perdent així la seva vigència
Una situació excepcional des del punt de vista de la seguretat jurídica
La successió d’aquests tres reials decrets llei en tot just uns dies i, especialment, la posterior falta de convalidació dels dos textos en matèria d’habitatge, ens situen davant una situació especialment insòlita des del punt de vista de la seguretat jurídica.
Són dues normes amb importants conseqüències per a propietaris, arrendataris, empreses i professionals: van arribar a entrar en vigor i, només uns dies o hores després, han quedat sense continuïtat per manca de suport parlamentari.
Aquesta successió de canvis legislatius en períodes de temps tan reduïts posa de manifest la importància d’analitzar amb especial cautela qualsevol novetat normativa abans d’adoptar decisions o traslladar criteris definitius, especialment quan es tracta de normes d’aplicació immediata i sotmeses posteriorment a convalidació.
Des de BNFIX PICH Tax Legal ens preocupen especialment aquests vaivens legislatius i el grau d’incertesa que poden generar. Continuarem acompanyant als nostres clients, analitzant les modificacions que es produeixin i transmetent de manera clara i rigorosa aquelles novetats que puguin tenir un impacte real en les seves decisions i activitats.
Víctor Bueno
Área Legal
BNFIX PICH TAX LEGAL

