Tenemos el placer de invitarle a nuestro próximo CAFÉ CON BNFIX, que tendrá lugar el viernes 29 de enero a las 9:00h.

El Fondo de Recuperación Europeo, Next Generation EU (NGEU), puede ser un importante impulso para modernizar y hacer crecer la economía. España presentará el detalle concreto del Plan de Recuperación a la Comisión Europea y está previsto que los Fondos sumen 72.000 millones de euros en transferencias no reembolsables entre los años 2021 y 2026. Sin duda, una cifra remarcable.

Para conocer su concreta aplicación desde una perspectiva empresarial, hemos organizado este nuevo CAFÉ CON BNFIX, donde contaremos con la participación del Director del Departamento Internacional y coordinador del seguimiento de las ayudas comunitarias de Fomento del Trabajo Nacional, Kilian Garcia.

También participará, haciendo una valoración, el economista y responsable de este ámbito de BNFIX Advisory, Salvador Marín.

La sesión será presentada por el socio de BNFIX PICH, Valentí Pich.

Dado que el aforo es limitado, rogamos que en el caso de estar interesado en asistir nos lo comunique llamando al tlf. 93 301 20 22 (Silvia Cuenca), o bien mediante mail: silvia.cuenca@pich.bnfix.com.

Esperamos que consideren interesante la sesión y, si es así, podamos contar con su asistencia.

Valentín Pich ·

BNFIX PICH tax · legal · audit · advisory

El consejero delegado de Saba, Josep Martínez Vila, habla en este vídeo con Sara Bueno, del Área Laboral, del nuevo papel que ya empiezan a tener los aparcamientos urbanos como punto de conexión en la nueva movilidad intermodal, punto de servicio a las nuevas formas de moverse (compartida, eléctrica, de alquiler, nuevos medios de movilidad como los patinetes …) y como punto de distribución de mercancías en la última milla.

La creciente preocupación por la sostenibilidad ambiental, la demanda de más espacio para los peatones a raíz de la pandemia, la nueva movilidad activa de los jóvenes, el fomento del transporte público, los nuevos fenómenos de compartir y alquilar vehículos más que tenerlos en propiedad, un comercio online al alza que llena las calles de transportistas, el aumento de vehículos eléctricos circulando … todas estas situaciones son una oportunidad para los aparcamientos urbanos, que poco a poco se están puesto al servicio de estas nuevas formas de mover y mover mercancías.

Así, a lo largo de su interesante charla, José Martínez habla, entre otras cosas, de cómo los aparcamientos de las ciudades están adquiriendo protagonismo como espacios de conexión del transporte intermodal, como espacios de carga de los vehículos eléctricos, como punto de encuentro de los vehículos compartidos o alquilados por los usuarios, como punto de recogida y entrega de paquetes de lo que ya se conoce como «la última milla», con múltiples ventajas para el destinatario final (por la flexibilidad de horario de recogida) del transportista que los deja (que los puede llevar a la noche, cuando menos tráfico hay, y evita las entregas fallidos) y para el medio ambiente, ya que se reducen las emisiones contaminantes …

En este sentido, el grupo Saba, que gestiona más de 1.200 aparcamientos y 403.000 plazas en 188 ciudades de nueve países de Europa y América Latina, ya está trabajando diferentes proyectos con varios grupos de logística y paquetería. De esta manera demuestra su capacidad de adaptación a las nuevas demandas de movilidad de las ciudades.

Vídeo entrevista al consejero delegado de Saba, Josep Martínez Vila


Os hacemos llegar una muy completa newsletter de enero, la 151, que arrancamos con una entrevista al consejero delegado de Saba, Josep Martínez Vila.

Faltan apenas dos meses para que se cumpla un año de la fecha en que la COVID19 nos trajo la declaración del estado de alarma y el confinamiento domiciliario. Con el proceso de vacunación en marcha en todo el territorio español, esperamos con ilusión que nuestros gestores públicos sean todo lo capaces, eficientes y eficaces que esta excepcional campaña de vacunación requiere. Ello es clave para poner fin a la pandemia y, además de salvar vidas, contribuir a la recuperación de los negocios y de la economía en general. 

Mientras tanto, nos dirigimos a ustedes para reflexionar sobre el escenario actual, los problemas de liquidez que están sufriendo muchas empresas y las herramientas de de que disponen en nuestro Derecho de Insolvencia. 

En este sentido, les invitamos a ver un vídeo un video elaborado por nuestra socia María José Moragas, abogada y responsable del área legal, en la que recomienda, sin más demora, separar “la paja del grano”, es decir, el negocio o unidad de negocio viable del no viable, para cerrar estos últimos y presentar concursos de liquidación sin esperar a que finalice la moratoria concursal, prevista para el próximo 14 de marzo, y reestructurar y refinanciar la empresa viable o con unidades de negocio viables a fin de mantener empresa y, por ende, empleo. 

Como siempre, quedamos a su entera disposición para ayudarles en materia de refinanciación, reestructuración e insolvencia.  


Vídeo. Reflexiones sobre la viabilidad empresarial y el concurso de acreedores

Angel Oró 

Economista . Responsable Departamento Fiscal

angel.oro@pich.bnfix.com

BNFIX PICH tax · legal · audit · advisory 

OBLIGACIONES y DISEÑOS de PLANES de IGUALDAD

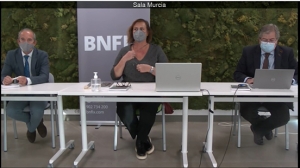
Los planes de igualdad, las normas que lo regulan, sus principios y contenido han sido los protagonistas del primer Café con BNFIX de 2021, que tuvo lugar el 15 de enero en las oficinas BNFIX de Murcia.

El acto, nuevamente en formato virtual, estuvo dirigido por Ramon Madrid y moderado por Víctor Mateo, ambos de la citada oficina, y contó con la intervención de la abogada, consultora y experta en el tema Ana Jiménez Alfaro, también de la oficina de Murcia.

Al inicio de su ponencia, la consultora explicó la evolución legal desde la Ley de Igualdad 3/2007, «en su momento bastante estridente» pero “importante y necesaria” al marcarse como objetivo la igualdad real y efectiva entre hombres y mujeres, más allá de la igualdad formal reconocida en la Constitución. Dicha norma introdujo diversas medidas innovadoras, entre ellas la regulación de los planes de igualdad, la legitimación del uso de prácticas positivas, la consagración del principio de presencia equilibrada y la definición de algunos conceptos básicos como discriminación directa e indirecta o acoso sexual por razón de sexo.

Tras esta ley marco, que demostró ser «insuficiente», se llegó al posterior decreto 6/2019 que la modificaba, al tiempo que modificaba también el Estatuto de los Trabajadores y que ha supuesto, como medidas básicas, la ampliación del permiso de paternidad, la extensión de los planes de igualdad a las empresas de más de 50 trabajadores y el refuerzo de la igualdad de remuneración.

A lo largo de su intervención, la experta apuntó los principios que han de regir los planes de igualdad (igual retribución para igual trabajo, transparencia retributiva) y en qué se han de traducir (registro retributivo, auditoría, sistema de valoración de los puestos de trabajo, etcétera.)

Ana Jiménez explicó asimismo los pasos formales que deben cumplirse para su elaboración, el contenido mínimo que deben incluir, las áreas mínimas de intervención del plan, la documentación y registro del mismo, el régimen sancionador, etcétera.

Recordó, por otro lado, que con independencia de estar o no obligada a elaborar un plan de igualdad, la empresa está obligada por ley a garantizar dicha igualdad, promover acciones que eviten el acoso sexual y tener registros retributivos de toda la plantilla. Además, más allá de la obligación y del riesgo de sanción por incumplimiento, elaborar planes de igualdad aporta un sinfín de ventajas a las empresas, que van desde el cumplimiento de los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030 a la mejora de la competitividad, la motivación y la reputación; es garantía de calidad y excelencia empresarial… sin olvidar las ventajas que da de cara a la contratación pública, que incluye incentivo sociales, o los distintivos que permite obtener de la Administración Pública.

En el turno de ruegos y preguntas, Víctor Mateo y Ramon Madrid instaron a las empresas a aprovechar la «obligación» y hacer de ella una oportunidad para elaborar a conciencia los planes de igualdad y «ordenar» sus políticas retributivas, en muchos casos poco definidas y marcadas hasta ahora por la «improvisación”.

El ejercicio 2021 ha venido con varias novedades tributarias legisladas mediante diferentes leyes aprobadas a final del año 2020 entre las cuales encontramos la Ley de Presupuestos Generales del Estado y las conocidas como Tasa Google y Tasa Tobin.

LEY DE PRESUPUESTOS GENERALES DEL ESTADO PARA EL EJERCICIO 2021
El 30 de diciembre se aprobaron los Presupuestos Generales del Estado para el ejercicio mediante Ley 11/2020 que ha entrado en vigor el 1 de enero del 2021.

A continuación, se desarrollan las novedades fiscales más destacadas.

 IRPF
– Incremento de la escala general para ingresos superiores a 300.000 € en un 2%.
– Incremento de la escala del ahorro por importes superiores a 200.000 € en un 3%, puesto que se añade un tramo y se tributará a un tipo del 26%.
– Reducción del límite de reducción por aportaciones en planes de pensiones individuales a un importe de 2.000 € (anteriormente este límite era de 8.000 €). Este límite se puede ampliar si las aportaciones a planes de pensiones provienen de contribuciones empresariales.

IMPUESTO SOBRE SOCIEDADES
– Limitación de los gastos financieros deducibles no incorporando al beneficio operativo los ingresos financieros procedentes de dividendos de participaciones cuyo valor de adquisición fuera superior a los 20 millones de euros.
– Limitación al 95% de la exención de los dividendos y las plusvalías obtenidas por la venta de participaciones. Se incorpora una excepción a la limitación del 95% para las empresas que cumplan los siguientes requisitos:

o Los dividendos sean recibidos por parte de una entidad con una cifra de negocios inferior a 40 millones de euros, que no sea sociedad patrimonial, no forme parte de un grupo mercantil antes del 2021 y no tenga anteriormente una participación en otra entidad igual o superior al 5% o Los dividendos procedan de una entidad constituida antes del 1 de enero del 2021 y se ostente de forma directa desde su constitución del 100% de los fondos propios.

o Los dividendos se reciban en los tres periodos impositivos inmediatos y sucesiones en la constitución de la entidad que los distribuya.

 IVA
Incremento del tipo de gravamen de las bebidas azucaradas que pasan de una tributación del 10% al 21% de IVA.

 TASA GOOGLE
El 15 de octubre de 2019 se aprobó la Ley 4/2020 que establece el Impuesto sobre determinados servicios digitales, conocida como tasa Google que entra en vigor el 16 de enero del 2021.

Este impuesto grava la presentación de servicios digitales como la publicidad en línea, servicios de intermediación en línea y servicios de transmisión de datos en que el usuario esté situado en el territorio español en el momento que consume este servicio.

Los contribuyentes de este impuesto serán las personas jurídicas o entidades que en el primer día del periodo de liquidación (trimestral) superen los siguientes baremos:
– Cifra de negocios del año natural anterior sea superior a los 750 millones de euros.
– El importe total de los ingresos sujetos a este impuesto del año natural anterior supere los 3 millones de euros.
Estos servicios tributarán por su valor normal de mercado, que tributará a un tipo impositivo
del 3%.

 TASA TOBIN
El 15 de octubre de 2019 se aprobó la Ley 5/2020 que establece el Impuesto sobre las Transacciones Financieras conocida como tasa Tobin que entra en vigor el 16 de enero del 2021.

Este es un impuesto indirecto que grava las operaciones de adquisiciones onerosas de acciones de sociedades españolas cotizadas con un valor de capitalización bursátil superior a 1 millón de euros a 1 de diciembre del año anterior. La ley establece varias exenciones como la adquisición por emisión de acciones o de oferta pública en la colocación inicial o si es susceptible de aplicar el Régimen especial de Fusiones y Escisiones.

La tributación de este impuesto en el momento de la anotación registral de la operación es del 0,2% del importe de la contraprestación.

Estas son las principales novedades de cara al ejercicio 2021 que iremos desarrollando durante el ejercicio y su aplicación.

El Congreso está tramitando un proyecto de Ley de lucha contra el fraude fiscal que introducirá algunos temas sustanciales como, por ejemplo, nuevos parámetros del uso del dinero en metálico, de los que ya informaremos en su momento.

Estamos a su disposición para aclarar cualquier duda, o por si desean ampliar información, ya sea de este o de cualquier otro tema.


Ester Brullet
ester.brullet@pich.bnfix.com

Área fiscal
BNFIX PICH Tax · Legal · Audit
El Boletín Oficial del Estado (BOE) del 23 de diciembre pasado publicó el Real Decreto-ley 35/2020 de medidas urgentes de apoyo al sector turístico, la hostelería y el comercio y en materia tributaria, en el que se aprueban diversas medidas enfocadas en reforzar la protección frente a los efectos perniciosos de la pandemia derivada del SARS-CoV-2 que afectan especialmente a determinados sectores productivos.

Dada la importancia de las medidas, hemos preparado una circular con las principales:


Circular. Novedades del RD Ley 35/2020


Jaquim Coma

jcoma@pich.bnfix.com

Economista · Responsable Área Fiscal

BNFIX PICH Tax · Legal · Audit

El 31 de diciembre de 2020 el Reino Unido abandonó la UE, de modo que las reglas de IVA aplicables con este territorio han cambiado

La obligación de declarar los bienes y derechos en el extranjero por medio del conocido como modelo 720, y su controvertido régimen sancionador, ha sido fuente de polémica desde su nacimiento en 2012 por diferentes motivos, uno de ellos su posible oposición a la normativa comunitaria.

Por este motivo, y dado que se trata de una polémica que aún no se ha resuelto, Carolina Mateo, economista responsable de fiscalidad internacional de PICH BNFIX, ha elaborado un completo informe que hace un detallado recorrido por los diferentes conflictos que desde 2012 han acompañado el modelo 720, el posicionamiento de diferentes tribunales y expertos y, finalmente, el momento actual.

El controvertido modelo 720: cronología y estado de la cuestión


CUÁNDO/ Viernes 15 de enero de 2021. De 9:00h a 10:30 h.
DÓNDE / Sesión Digital (Streaming) – Aforo limitado
PRECIO/ Gratuito
PONENTE / Ana Jimenez Alfaro 
PRESENTADO POR / 
Ramón Madrid · BNFIX Oficina Murcia
MODERADO POR / Victor Mateo · BNFIX Oficina Murcia

Desde marzo de 2019, y con un período transitorio hasta 2022, las empresas de más de 50 trabajadores están obligadas a disponer de un Plan de Igualdad de oportunidades entre mujeres y hombres en sus organizaciones.

Las últimas reformas legislativas, que entrarán en vigor el 14 de enero de 2021, obligarán también a las empresas a registrar sus planes de Igualdad, así como a disponer de una auditoría retributiva.

Para tratar de todo ello, en esta ocasión contaremos con la siguiente ponente:

/ Ana Jiménez-Alfaro: Licenciada en Derecho, investigadora en la Cátedra de RSC de la Universidad de Murcia, profesora universitaria en cursos y másters, entre otras responsabilidades, y colaboradora de BNFIX.

Dado que el aforo es limitado, rogamos que en el caso de estar interesado en asistir nos lo comunique llamando al tlf. 93 301 20 22 (Silvia Cuenca), o bien mediante mail: silvia.cuenca@pich.bnfix.com.

Esperamos que les sea de interés y si así fuera, esperamos poder contar con su asistencia

Jordi Altafaja

jordi.altafaja@pich.bnfix.com

BNFIX PICH tax · legal · audit


Oficinas

Barcelona
c/ Fontanella 21. 08010

Madrid
(Concursal/Reestructuración)
c/ Conde de Xiquena, 4. 28004

Contacto

Tel. (+34) 93 301 20 22
asesores@pich.bnfix.com

Todas las oficinas >

An independent member of DFK International an association of independent accounting firms and business advisers.